○島原市小規模省エネルギー設備導入補助金交付要綱
令和8年6月1日告示第78号
島原市小規模省エネルギー設備導入補助金交付要綱
(趣旨)
第1条 市は、原油価格や物価の高騰などの影響を受けている市内中小企業者等が、経営改善に向けて省エネルギー設備(以下「省エネ設備」という。)を導入するための費用について、予算の定めるところにより、島原市小規模省エネルギー設備導入補助金(以下「補助金」という。)を交付するものとし、その交付については、
島原市補助金等交付規則(昭和58年規則第9号。以下「規則」という。)に定めるもののほか、この要綱の定めるところによる。
(定義)
第2条 この要綱における用語の意義は、次に定めるところによる。
(1) 中小企業者等 中小企業基本法(昭和38年法律第154号)第2条第1項に規定する中小企業者をいう。
(2) 省エネ設備 燃料の使用量削減等に資する省エネルギー設備をいう。
(補助の対象者)
第3条 補助対象者は、次の各号の全てを満たす中小企業者等のうち、
別表1に掲げる業種を営む者とする。
(1) 市内に主たる事務所、事業所を置いて事業を実施していること。
(2) 申請日時点において、創業後1年を経過していること。
(3) 宗教活動や政治活動を主たる目的とする団体、暴力団又は暴力団員の統制下にある団体等でないこと。
(4) 風俗営業等の規制及び業務の適正化等に関する法律(昭和23年法律第122号)に規定する「性風俗関連特殊営業」又は当該営業にかかる「接客業務受託営業」を行う者でないこと。
(5) 次のいずれにも該当しないこと(みなし大企業でない者)。
① 発行済株式の総数又は出資金額の総額の2分の1以上を同一の大企業が所有している中小企業
② 発行済株式の総数又は出資金額の総額の3分の2以上を大企業が所有している中小企業
③ 大企業の役員又は職員を兼ねている者が、役員総数の2分の1以上を占めている中小企業
(6) 市税の滞納がないこと。
(補助の対象事業等)
第4条 補助金の交付の対象となる事業(以下「補助事業」という。)は、
別表2に掲げる省エネ設備を導入し、経営の改善を図るための事業とする。
2 前項の補助事業において、同一の補助対象設備について、国又は県が実施する設備導入等に係る他の補助制度を既に利用している又は利用しようとする場合は、これを併用して交付を受けることはできない。
(補助事業の実施期間等)
第5条 補助事業の実施期間は、市長が第8条第1項の規定による交付決定を行った日から令和9年1月31日までとする。
(補助の対象経費、補助率及び補助金の額等)
第6条 補助金の交付の対象となる経費(以下「対象経費」という。)は、補助事業に要する経費であって、
別表2に掲げる経費のうち、市長が必要かつ適当と認めるものとする。
2 補助率及び補助金額は
別表2のとおりとする。ただし、算出した補助金額に1,000円未満の端数があるときは、これを切り捨てる。
3 第15条の規定による利益等排除に該当する補助事業者に係る経費については、当該利益等排除後の金額をもって、補助対象経費とする。
4 補助金の適用期間は、前条に規定する補助事業の実施期間とする。
(補助金の交付申請)
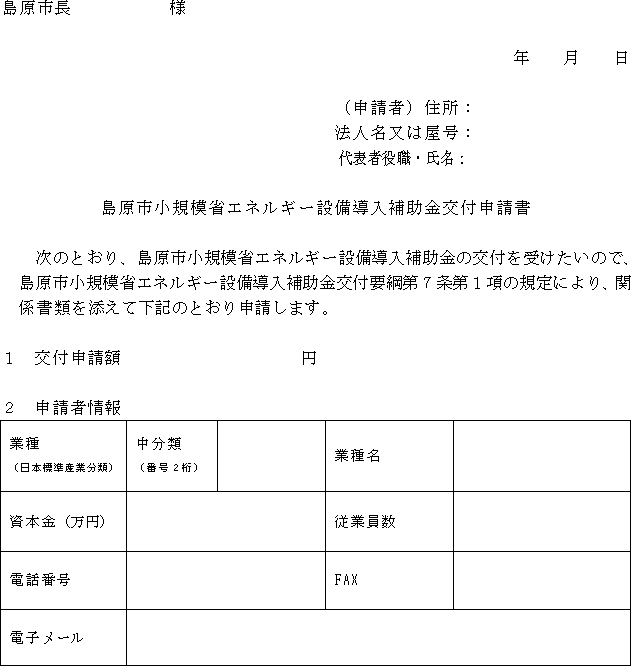
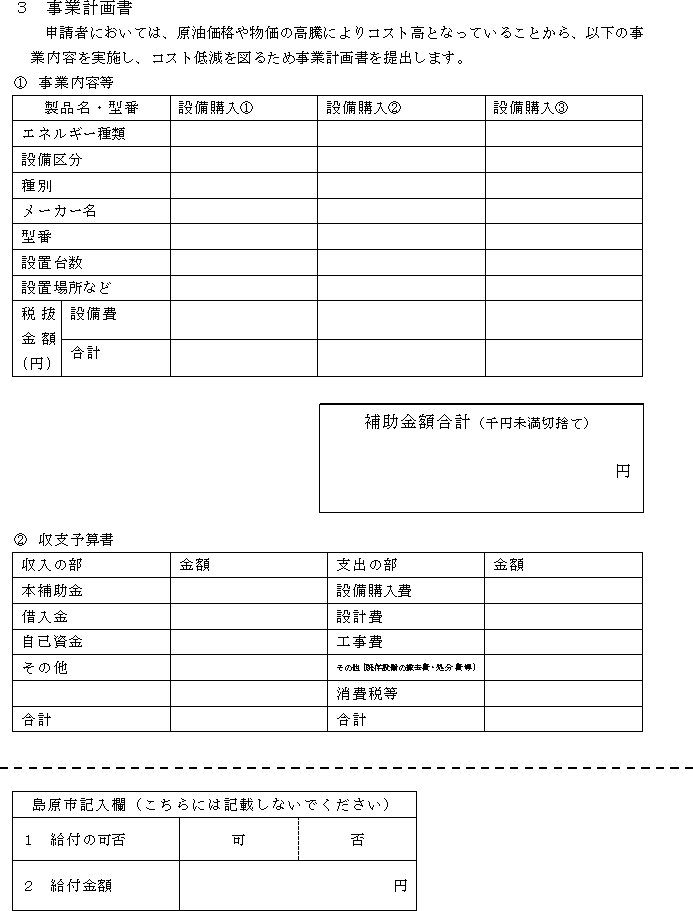
第7条 補助金を申請しようとする者(以下「交付申請者」という。)は、島原市小規模省エネルギー設備導入補助金交付申請書(
様式第1号。以下「交付申請書」という。)により申請を行うものとする。
2 交付申請書に添付すべき書類は、次のとおりとする。
(2) 市税に滞納がないことを証する書類
(3) 補助事業に係る見積書の写し
(4) 導入する省エネ設備の性能等を証明する資料
(5) 施工前の状況がわかる写真等
(6) 交付申請者が法人の場合は、法人登記簿謄本(履歴事項全部証明書)の写し、個人事業主の場合は、確定申告書第一表控えの写し又は開業届の写し
(7) その他市長が必要と認める書類
3 第1項に規定する交付申請書を提出できる時期は、別に定める。
(補助金の交付決定)
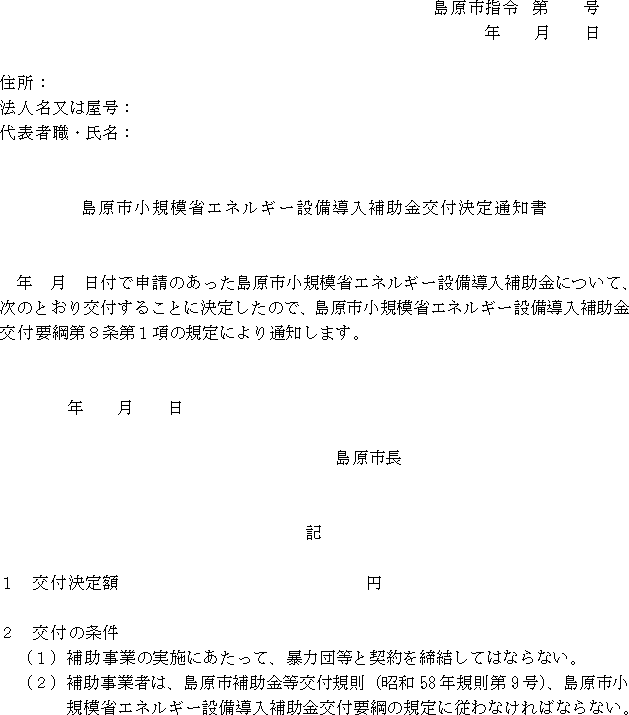
第8条 市長は、前条の申請があったときは、その内容を審査のうえ、適当と認めるときは補助金の交付の決定をし、島原市小規模省エネルギー設備導入補助金交付決定通知書(
様式第3号)により通知するものとする。
2 市長は、前項の通知に際して必要な条件を付すことができる。
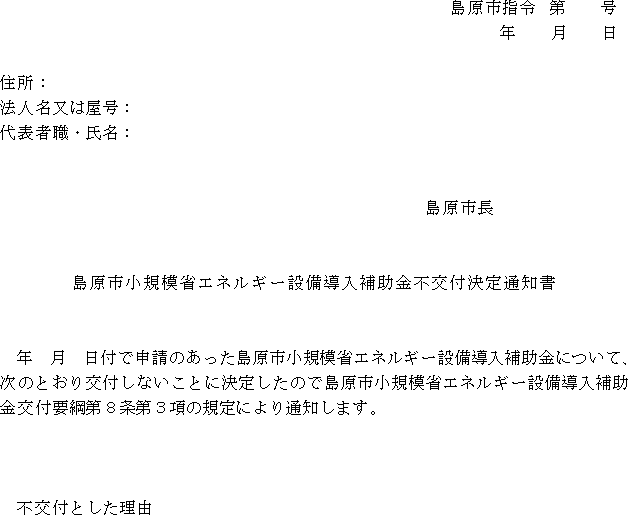
3 市長は、申請の内容を審査した結果、不交付の決定をする場合は、島原市小規模省エネルギー設備導入補助金不交付決定通知書(
様式第4号)により通知するものとする。
(補助事業の実施状況報告)
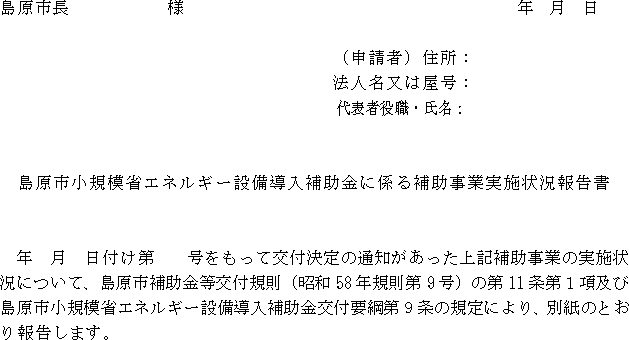
第9条 規則第11条第1項に規定する状況報告は、市長が必要とする場合、指定する日までに島原市小規模省エネルギー設備導入補助金に係る補助事業実施状況報告書(
様式第5号)により行うものとする。
(補助事業の内容又は経費の配分の変更)
第10条 第8条の規定により補助金の交付決定の通知を受けた者(以下「補助事業者」という。)は、補助事業の内容又は経費の配分の変更をしようとするときは、あらかじめ申請書を市長に提出し、その承認を受けなければならない。ただし、補助事業に要する経費の配分のうち、補助事業に要する経費区分間の配分額の20パーセント以内の金額を変更しようとする場合で交付決定額に変更を生じないものについてはこの限りでない。
2 市長は、前項の承認には、必要に応じ条件を付し、又はこれを変更することができる。
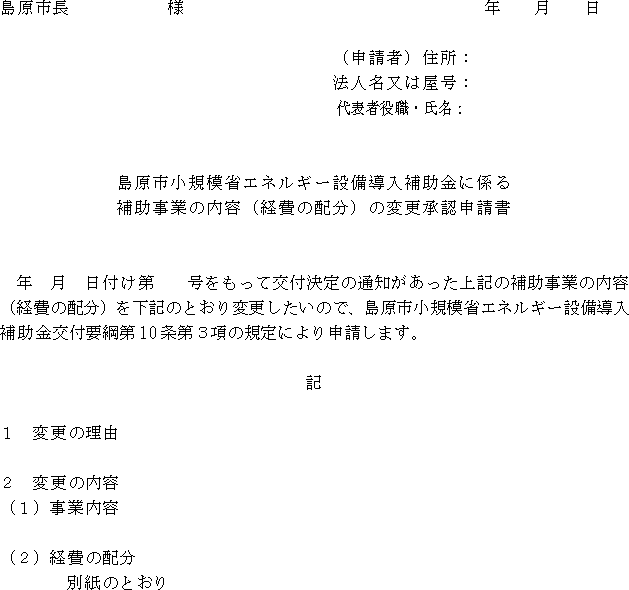
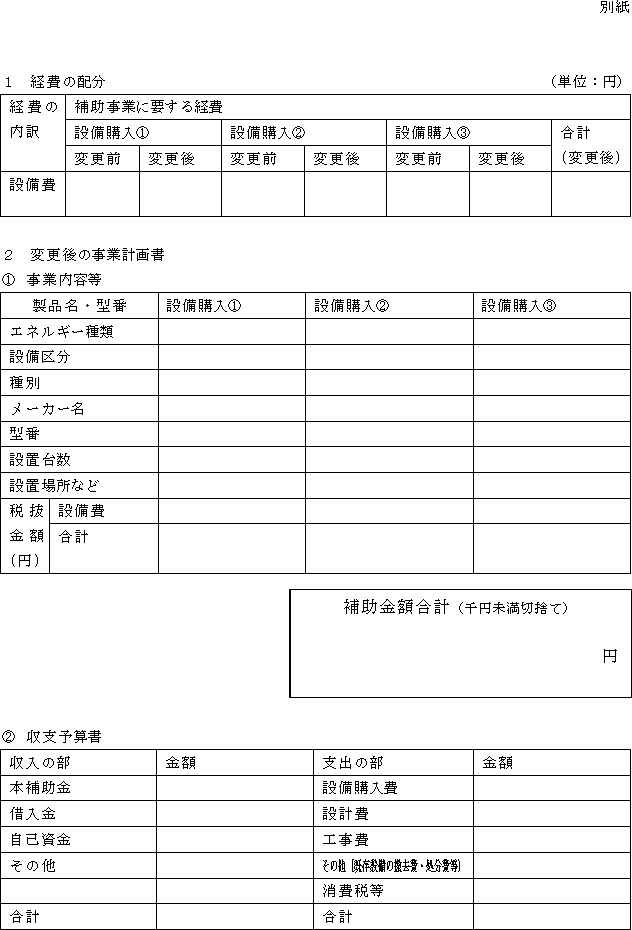
3 第1項の申請は、島原市小規模省エネルギー設備導入補助金に係る補助事業の内容(経費の配分)の変更承認申請書(
様式第6号)によるものとし、添付すべき書類は第7条第2項に規定する書類のうち、内容に変更が生じたものとする。
(補助事業の中止又は廃止)
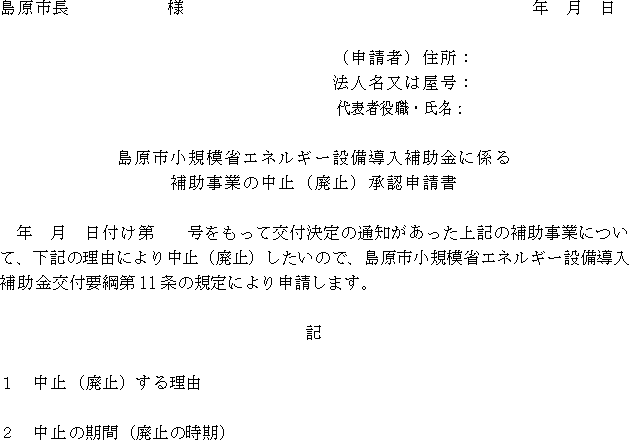
第11条 補助事業者は、補助事業を中止し、又は廃止しようとするときは、あらかじめ島原市小規模省エネルギー設備導入補助金に係る補助事業の中止(廃止)承認申請書(
様式第7号)を市長に提出し、その承認を受けなければならない。
(補助事業の実績報告及び補助金の交付)
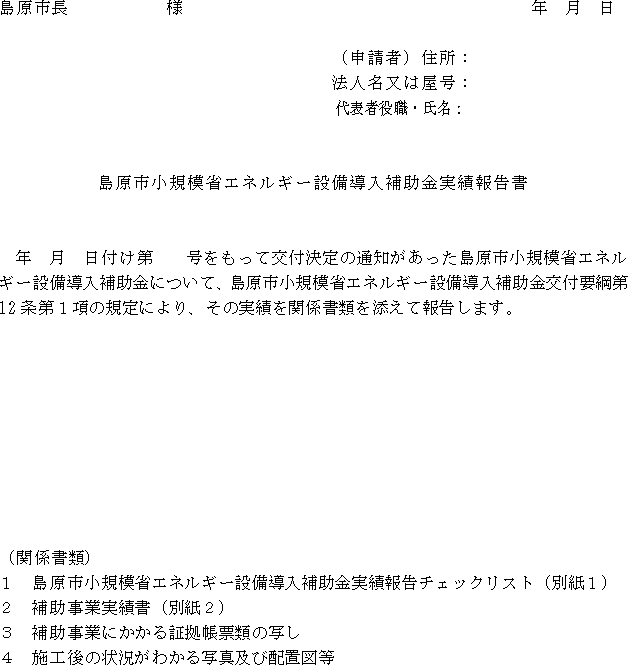
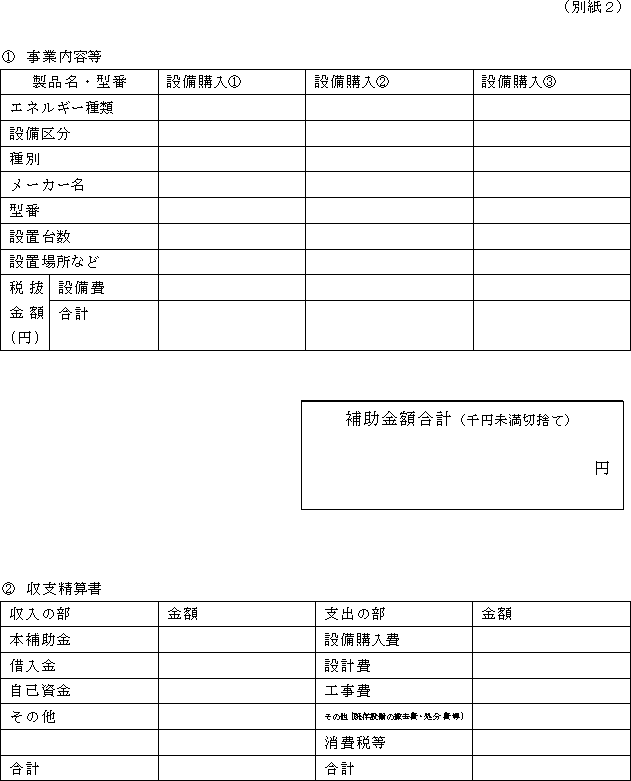
第12条 補助事業者は、補助事業が完了し、補助金の交付を受けようとするときは、島原市小規模省エネルギー設備導入補助金実績報告書(
様式第8号。以下「実績報告書」という。)を、事業の完了した日から30日を経過した日又は令和9年2月8日のいずれか早い日までに市長に提出しなければならない。
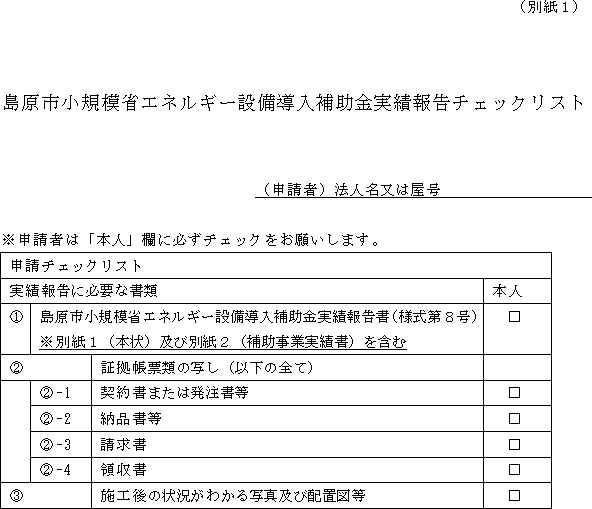
2 前項の規定による実績報告書に添付すべき書類は、次のとおりとする。
(1) 証拠帳票類の写し
(2) 事業の実施状況及び実施結果が確認できる写真等
(3) その他市長が必要と認める書類
(補助金の額の確定)
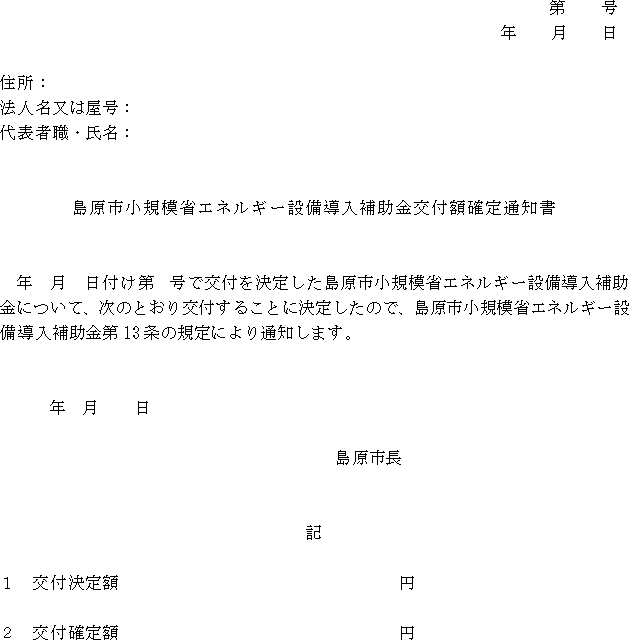
第13条 市長は、前条の規定により実績報告を受けた場合において、書類の審査及び必要に応じて現地の状況調査等を行ったうえで、交付すべき補助金の額を確定し、島原市小規模省エネルギー設備導入補助金交付額確定通知書(
様式第9号)により通知するものとする。
(補助金の交付)
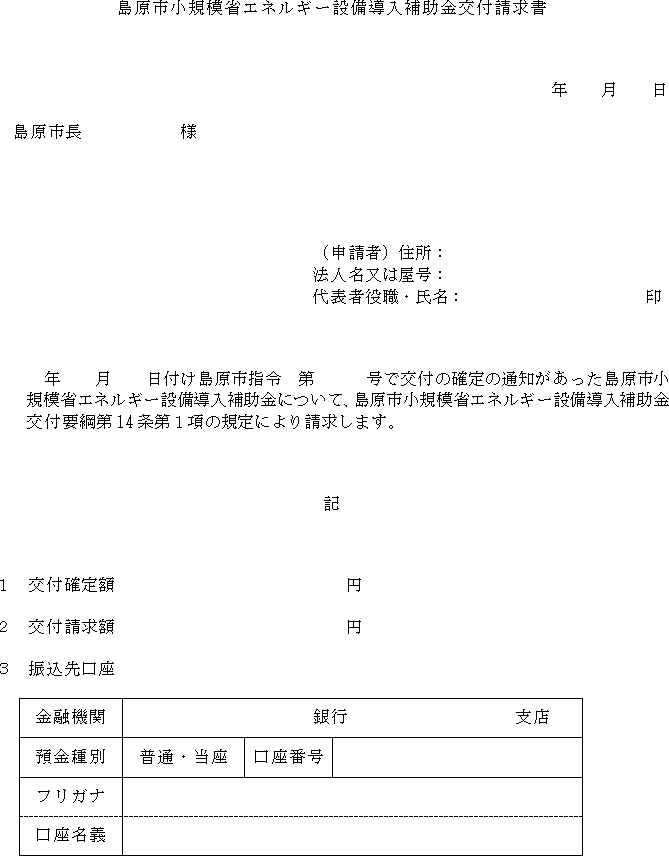
第14条 前条の規定により補助金の交付額の確定の通知を受けた者が、補助金の交付を受けようとするときは、島原市小規模省エネルギー設備導入補助金交付請求書(
様式第10号)を市長に提出しなければならない。
2 市長は、前項に規定する請求書に基づき、口座振込の方法により補助金を交付するものとする。
(利益等排除)
第15条 交付申請者が、自身又は財務諸表等の用語、様式及び作成方法に関する規則(昭和38年大蔵省令第59号)第8条第3項に規定する親会社若しくは子会社、同条第5項に規定する関連会社又は同条第8項に規定する関係会社から調達を受けることによって補助事業を実施しようとする場合(他の会社を経由する場合及びいわゆる下請会社の場合を含む。)は、
別表3に掲げる方法により利益等排除を行うものとする。
(補助金の経理)
第16条 補助事業者は、この補助事業に係る経理についての収入及び支出の事実を明確にした帳簿及び証拠書類を整理し、かつ、これらの書類を補助事業が完了した日の属する会計年度の終了の翌年度から5年間保存しなければならない。
(財産の管理)
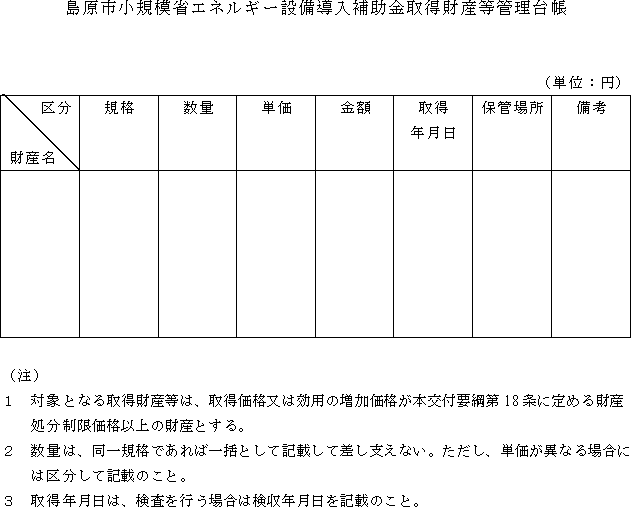
第17条 補助事業者は、補助事業により取得し、又は効用の増加した財産(以下「取得財産等」という。)については、補助事業完了後も、島原市小規模省エネルギー設備導入補助金取得財産等管理台帳(
様式第11号)を備え、その保管状況を明らかにし、善良な管理者の注意をもって管理するとともに、補助金の交付目的に従って効率的な運用を図らなければならない。
(財産の処分の制限)
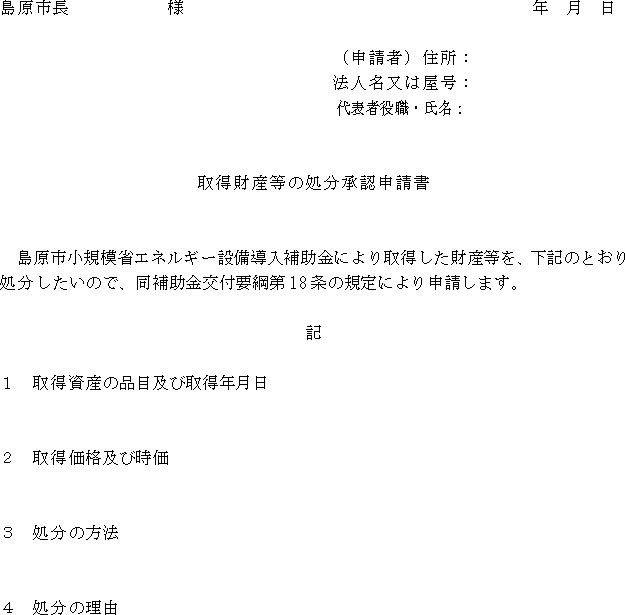
第18条 補助事業者は、取得財産等について、次の各号に定める期間内に補助金の交付目的に反して使用し、他の者に貸し付け、若しくは譲り渡し、他の物件と交換し、又は債務の担保に供しようとする(以下「取得財産等の処分」という。)ときは、あらかじめ取得財産等の処分承認申請書(
様式第12号)を市長に提出し、その承認を受けなければならない。この場合において、市長は、当該取得財産等が次の各号に定める期間を経過している場合を除き、補助事業者が取得財産等の処分をすることにより収入があるときは、その収入の全部又は一部を納付させることができる。
(1) 減価償却資産の耐用年数等に関する省令(昭和40年大蔵省令第15号。以下「大蔵省令」という。)に定められている財産については、大蔵省令に定められている耐用年数に相当する期間
(2) 大蔵省令に定めのない財産については、補助事業等により取得し、又は効用の増加した財産の処分制限期間を定める件(昭和53年通商産業省告示第360号)に定められている耐用年数に相当する期間
(補助金の交付の決定の取消し等)
第19条 市長は、補助事業者が補助金を他の用途に使用し、又は補助金の交付の内容、条件、その他法令若しくはこれに基づく処分に違反したときは、額の確定の有無にかかわらず、補助金の交付決定の全部又は一部を取り消すことができる。
2 市長は、補助金の交付決定を取り消した場合において、補助事業の当該取消しに係る部分に関し、既に補助金が交付されているときは、その返還を命ずるものとする。
(成果の公表)
第20条 市長は、補助金の交付を受けて行った事業の成果について必要があると認めるときは、公表することができるものとする。
(雑則)
第21条 この要綱に定めるもののほか、必要な事項は別に定める。
附 則
この要綱は、令和8年6月1日から適用する。
別表1 対象業種(第3条関係)
大分類 | 中分類 | 小分類 | 業種 |
C | - | - | 鉱業、採石業、砂利採取業 |
D | - | - | 建設業 |
E | - | - | 製造業 |
F | - | - | 電気・ガス・熱供給・水道業 |
G | - | - | 情報通信業 |
H | - | - | 運輸業、郵便業 |
I | - | - | 卸売業、小売業 |
J | - | - | 金融業、保険業 |
K | - | - | 不動産業、物品賃貸業 |
L | - | - | 学術研究、専門・技術サービス業 |
M | - | - | 宿泊業、飲食サービス業 |
N | - | - | 生活関連サービス業、娯楽業 |
O | 82 | 823、824 | 学習塾、教養・技能教授業 |
P | - | - | 医療、福祉 |
R | 88~92 | - | 廃棄物処理業、自動車整備業、機械等修理業(別掲を除く。)、職業紹介・労働者派遣業、その他の事業サービス業 |
分類等は、日本標準産業分類(令和5年7月改定)(令和6年4月1日施行)による。
別表2 補助対象事業等(第4条、第6条関係)
燃料の使用量削減等に資する省エネルギー設備の導入に要する次の経費
費目 | 内容 | 補助率 | 補助金額の範囲 |
設備費 | 補助事業の実施に必要な機械装置等の購入に要する経費 | 2/3以内 | 50万円以内 (下限は10万円) |
※既存設備の撤去・処分に要する経費は対象外とする。
別表2(第4条、第6条関係)における費目「設備費」の対象設備
| 設備区分 | 種別 |
省エネ機器 | 省エネ家電 | エアコン |
照明器具(電球のみの交換は除く) |
冷凍・冷蔵庫 |
温水機器・エコキュート |
ガス調理器具 |
ユーティリティ設備 | 高効率空調 | 電気式パッケージエアコン(業務用エアコン) |
ガスヒートポンプエアコン |
チリングユニット |
吸収式冷凍機 |
ターボ冷凍機 |
産業ヒートポンプ | 空冷ヒートポンプチラー(温水利用) |
循環加温式ヒートポンプ |
温水ヒートポンプ(熱回収・水熱源) |
熱風ヒートポンプ |
蒸気発生ヒートポンプ |
施設園芸ヒートポンプ |
業務用給湯器 | 業務用ヒートポンプ給湯器 |
潜熱回収型給湯器(ガス・石油) |
高性能ボイラ | 蒸気ボイラ |
温水ボイラ |
高効率コージェネレーション | 高効率コージェネレーション |
変圧器 | 油入変圧器 |
モールド変圧器 |
冷凍冷蔵設備 | 電気冷蔵庫 |
電気冷凍庫 |
冷凍機内蔵形ショーケース |
コンデンシングユニット |
冷凍冷蔵ユニット |
産業用モータ | 産業用モータ(産業用モータ単体・ポンプ・圧縮機・送風機) |
制御機能付きLED照明器具 | 無線式調光制御設備 |
有線式調光制御設備 |
人感・明るさセンサ付調光制御設備 |
別表3 利益等排除の方法(第15条関係)
1 利益等排除の対象となる調達先 |
以下の(1)~(3)の関係にある会社から調達を受ける場合(他の会社を経由した場合、いわゆる下請会社の場合も含む。)は、利益等排除の対象とします。 利益等排除の対象範囲には、財務諸表等の用語、様式及び作成方法に関する規則(昭和38年大蔵省令第59号)第8条で定義されている親会社、子会社、関連会社及び関係会社を用います。 |
(1) 補助事業者自身 |
(2) 100%同一の資本に属するグループ企業 |
(3) 補助事業者の関係会社(上記(2)を除く) |
2 利益等排除の方法 |
(1) 補助事業者の自社調達の場合 |
原価をもって補助対象経費に計上します。この場合の原価とは、当該調達品の製造原価をいいます。 |
(2) 100%同一の資本に属するグループ企業からの調達の場合 |
取引価格が当該調達品の製造原価以内であると証明できる場合は、取引価格をもって補助対象額とします。これによりがたい場合は、調達先の直近年度の決算報告(単独の損益計算書)における売上高に対する売上総利益の割合(以下「売上総利益率」といい、売上総利益率がマイナスの場合は0とする。)をもって取引価格から利益相当額の排除を行います。この場合の売上総利益率は小数点第2位を切り上げて計算します。 |
(3) 補助事業者の関係会社(上記(2)を除く。)からの調達の場合 |
取引価格が製造原価と当該調達品に対する経費等の販売費及び一般管理費との合計以内であると証明できる場合、取引価格をもって補助対象経費に計上します。これによりがたい場合は、調達先の直近年度の決算報告(単独の損益計算書)における売上高に対する営業利益の割合(以下「営業利益率」といい、営業利益率がマイナスの場合は0とする。)をもって取引価格から利益相当額の排除を行います。 |
(注)「製造原価」及び「販売費及び一般管理費」については、それが当該調達品に対する経費であることを証明してください。また、その根拠となる資料を用意してください。 |
なお、(2)及び(3)が一般の競争の結果最低価格であった場合にはこの限りではありません。 |
様式第1号(第7条関係)
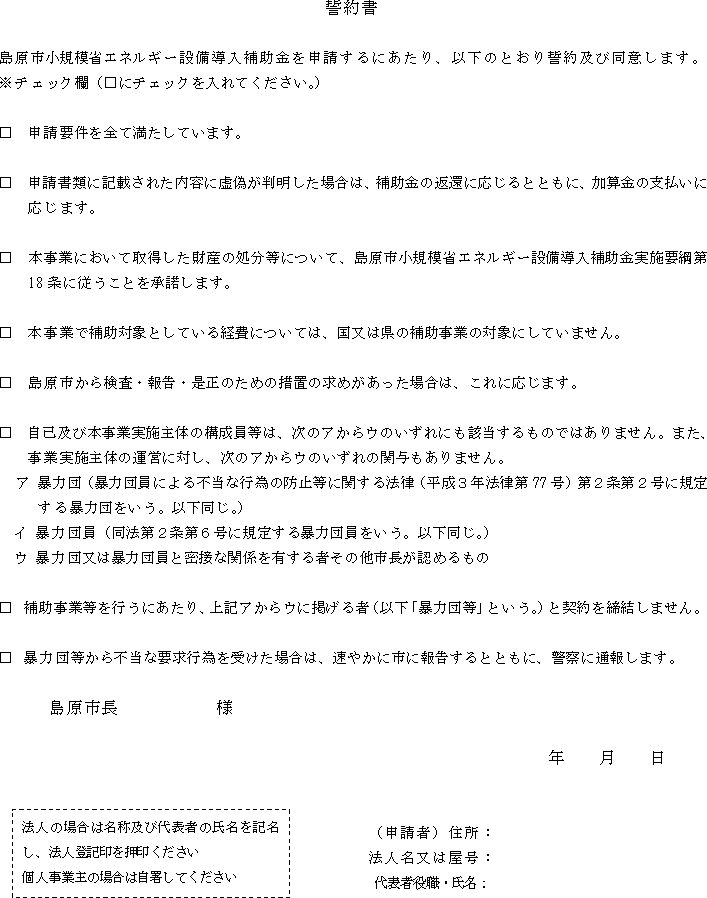
様式第2号(第7条関係)
様式第3号(第8条関係)
様式第4号(第8条関係)
様式第5号(第9条関係)
様式第6号(第10条関係)
様式第7号(第11条関係)
様式第8号(第12条関係)
様式第9号(第13条関係)
様式第10号(第14条関係)
様式第11号(第17条関係)
様式第12号(第18条関係)